México Evalúa
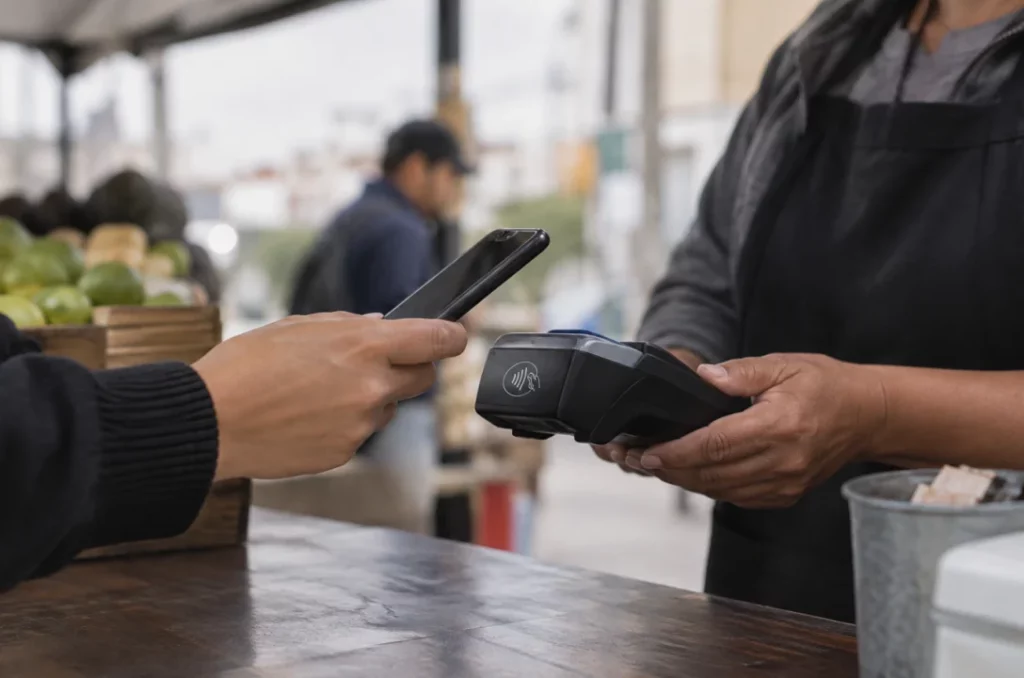
- Aunque el SPEI procesa cerca de 20 millones de operaciones diarias y existen herramientas como CoDi y DiMo, el 85.2% de los adultos en México sigue pagando en efectivo compras menores a 500 pesos y el 73.5% las de mayor cuantía.
- La iniciativa de la Ley de Economía Digital (LED) es una oportunidad para modernizar el sistema de pagos en México, y promover la formalización y la inclusión financiera. No obstante, en su texto actual identificamos riesgos de diseño e implementación.
- Sin garantías previas de conectividad y ciberseguridad, la LED podría limitar la participación en el sistema de pagos a trabajadores informales, comunidades rurales y adultos mayores al prever plazos de implementación sectorial de sólo 15 días hábiles.
La discusión en el Congreso de la Unión sobre la iniciativa de la Ley de Economía Digital (LED) es una oportunidad para modernizar el sistema de pagos en México, y promover la formalización y la inclusión financiera. Para que este marco legal alcance su potencial sin distorsiones sociales, se deben construir puentes de diálogo entre las autoridades, la iniciativa privada y la sociedad civil para abordar los riesgos de diseño e implementación identificados en su texto actual.
Aunque el SPEI procesa cerca de 20 millones de operaciones diarias y existen herramientas como CoDi y DiMo, el 85.2% de los adultos en México sigue pagando en efectivo compras menores a 500 pesos y el 73.5% las de mayor cuantía. Además, la Encuesta Nacional de Financiamiento de las Empresas (ENAFIN) 2024 revela que el 86% de los micronegocios cobra en efectivo, lo que los priva del historial transaccional necesario para acceder al crédito formal.
El diagnóstico nacional demuestra que el rezago en el uso de pagos electrónicos no obedece a deficiencias en la infraestructura técnica, sino a dos barreras. Por un lado, la Ley Monetaria otorga poder liberatorio ilimitado a los billetes en efectivo sin que exista normativa alguna que privilegie del mismo modo a los pagos digitales. Por el otro, está la dificultad de incentivar la adopción entre comercios y consumidores, pues debe ocurrir de manera simultánea.
Frente a esta realidad, la propuesta LED reconoce a los pagos digitales en sus distintas modalidades, así como la obligación gubernamental de habilitarlos. También otorga mayores atribuciones al Banco de México (Banxico) y a la Comisión Nacional Bancaria y de Valores (CNBV).
Pese a éstos y otros aciertos, algunos aspectos normativos requieren ser revisados para evitar efectos contraproducentes:
- Plazos de implementación excesivamente estrechos y gradualidad potestativa: Los artículos transitorios tercero y cuarto prevén apenas 15 días hábiles para que la Secretaría de Hacienda y Crédito Público (SHCP) y las autoridades sectoriales determinen los sectores con pago digital obligatorio. Este plazo resulta insuficiente para formular diagnósticos exhaustivos o consultar a los actores afectados.
- Falta de criterios metodológicos y análisis de viabilidad: La facultad atribuida a la SHCP carece de parámetros normativos objetivos (como nivel de bancarización o cobertura de internet) para clasificar un sector, lo que abre espacio a la discrecionalidad.
- Riesgos de exclusión y contradicciones normativas: Imponer el pago digital sin verificar previamente la conectividad en regiones rurales o la capacitación de adultos mayores genera el riesgo de marginar a la población vulnerable, repitiendo episodios internacionales de desmonetización apresurada.
- Fricciones no resueltas: Ciertos artículos de la Ley Monetaria y de la Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita (Ley Antilavado) entran en conflicto con la redacción actual de la LED.
Recomendaciones de política pública
Para robustecer la Ley de Economía Digital y asegurar una transición incluyente y sostenible, se formulan las siguientes propuestas:
- Gobernanza interinstitucional: Crear un Comité de Gobernanza de Pagos Digitales, encabezado por la SHCP e integrado por Banxico, la CNBV, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (Condusef) y el Servicio de Administración Tributaria (SAT). Este órgano deberá rendir informes bianuales al Congreso de la Unión y mantener audiencias obligatorias con el sector privado.
- Estrategia Nacional con tablero público: Diseñar una ruta de digitalización alineada con el Plan Nacional de Desarrollo, con metas cuantificables y monitoreo público sobre la brecha territorial, costo de aceptación y fraude.
- Gradualidad y garantías previas: Condicionar cualquier obligatoriedad o restricción al efectivo al cumplimiento previo de tres garantías: ciberseguridad certificada, capacitación a comercios y usuarios, y cobertura garantizada de conectividad.
- Interoperabilidad obligatoria con estándar base: Mandatar un estándar común entre entidades financieras y finanzas abiertas (open finance), reduciendo además las comisiones por aceptación para las micro y pequeñas empresas.
- Incentivos fiscales escalonados: Implementar programas graduales de transición tributaria en el Régimen Simplificado de Confianza (Resico), esquemas de devolución diferenciada del impuesto al valor agregado (IVA) y loterías fiscales sobre Comprobantes Fiscales Digitales por Internet (CFDI) para hacer atractiva la adopción.
- Armonización normativa: Resolver las fricciones entre los artículos de la LED, la Ley Monetaria y la Ley Antilavado para evitar conflictos legales que obstruyan el avance de la digitalización.
La transformación del ecosistema de pagos en México requiere conciliar la urgencia de la modernización con la sensatez que exige la inclusión social. Desde México Evalúa reiteramos nuestra disposición para colaborar con las autoridades, aportando datos y análisis que permitan perfeccionar la Ley de Economía Digital. El objetivo compartido debe ser construir una regulación ágil, segura y equitativa que fortalezca la economía de todas las familias mexicanas.
You may also like
-
Buen Fin 2026: ingreso de mercancías se dispara hasta 2.8 veces semanas antes de las ofertas
-
Inseguridad a tope en la México Tuxpan tanto en la libre como en la pista
-
ArcelorMittal México apunta a producir 5.3 millones de toneladas de acero en 2029
-
Sindicalizados del IMSS piden conteo público de votos de consulta salarial
-
¡El colmo!: Machete en mano y a la vista de todo el mundo, sujeto ahorca a perrito en Huauchinango