ESPN
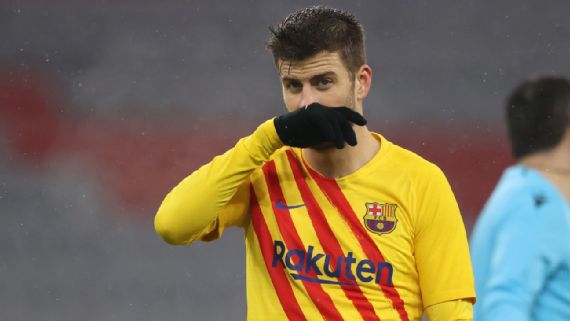
La multa anulada a Gerard Piqué es en relación al impuesto sobre la renta de las personas física en los ejercicios fiscales del 2008, 2009 y 2010
El Tribunal Supremo español ha anulado una multa de 2,1 millones de euros impuesta por Hacienda al jugador del Barcelona Gerard Piqué, en relación al impuesto sobre la renta de las personas físicas (IRPF) de los ejercicios 2008, 2009 y 2010.
El recurso seguido ante la Audiencia Nacional española tuvo por objeto la resolución del Tribunal Económico-Administrativo Central (TEAC), que sólo parcialmente había estimado la reclamación formulada por el futbolista frente al acuerdo de liquidación tributaria dictado por la Dependencia Regional de Inspección de la Delegación Especial de Cataluña por el IRPF de los citados ejercicios.
La primera cuestión planteada consistía en determinar si las cotizaciones pagadas a la Seguridad Social -o entidades gestoras de los seguros sociales- en otro Estado de la Unión Europea (UE) cuando las mismas sean obligatorias para los trabajadores pueden considerarse como gasto deducible de los rendimientos del trabajo en el IRPF.
Tales cotizaciones habían sido abonadas por el futbolista durante la prestación de servicios laborales para el equipo de fútbol inglés Manchester United, siendo detraídas por el club de las nóminas mensuales del jugador para hacer frente al National Insurance, sistema equivalente a la Seguridad Social española.
La segunda cuestión consistía en determinar si deben considerarse rendimientos del capital mobiliario o de actividades económicas los obtenidos directamente por quien cede sus derechos de imagen a terceros y que traigan causa distinta del mero uso pasivo de los mismos, en la medida en que impliquen el desarrollo de actividades adicionales de carácter personal.
La Audiencia Nacional consideró dichos ingresos como rendimientos del capital mobiliario, rechazando la pretensión de Piqué de calificarlos como rendimientos de actividades económicas, por considerar nulo el contrato celebrado entre el futbolista y la entidad que explotaba los derechos.
El Tribunal Supremo, que ya se había pronunciado sobre esta cuestión en relación con otros futbolistas, insiste en que “será cada caso y sus circunstancias particulares concurrentes las que conduzca a una u otra calificación”.
Además explica que consta que en el entramado empresarial que gira en torno a la entidad Kerad Projet, con intereses en varios sectores y en la que el recurrente poseía una participación mayoritaria del 70 por ciento, uno de los socios minoritarios, el hermano, tenía asignada la llevanza de los derechos de imagen.
La sentencia del Tribunal Supremo reseña los contratos suscritos por tal entidad, con distintos contenidos publicitarios, y concluye señalando que en los mismos se pactan “obligaciones contractuales que exceden de lo que es el mero ejercicio y explotación de los derechos de imagen”.
You may also like
-
México suma tres bronces en Dakar 2026; llega a 13 medallas en los Juegos Olímpicos de la Juventud
-
¡Atención! Revelan fecha en la que iniciaría el torneo Clausura 2027 de la Liga MX
-
Charlyn Corral, Hugo Sánchez y Chaco Gimenez se robaron la Ceremonia de Investidura del Salón de la Fama del Futbol Internacional
-
Guillermo “Kato” Cortés confirma su talento mundial con una plata en Dakar 2026
-
México vive jornada histórica en Dakar 2026; conquista cuatro medallas y llega a 10 preseas