Staff/RG
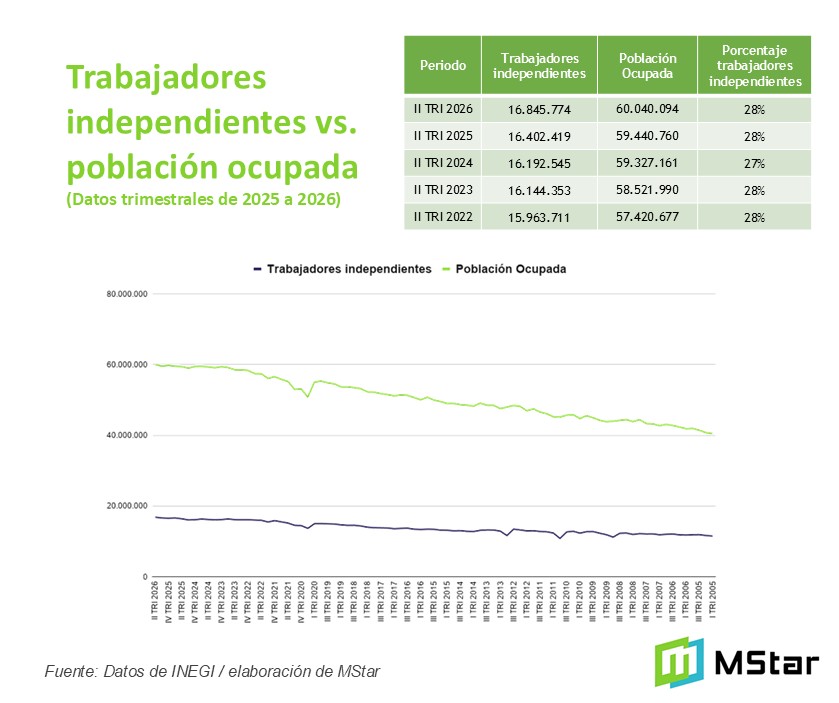
16.8 millones de mexicanos son trabajadores independientes, equivalentes a 28% de la población ocupada, de acuerdo con datos de la Encuesta Nacional de Ocupación y Empleo (ENOE) al segundo trimestre de 2026.
Los modelos de riesgo basados en inteligencia artificial permiten ser más asertivos en la evaluación crediticia, al incorporar datos de comportamiento y variables adicionales de millones de personas, lo que incrementa la probabilidad de acertar en la capacidad de pago: Iván Sebastián Guzmán Morales, Director Jurídico de la financiera MStar.
Ciudad de México. – Con tasas de rechazo del 60% o más, son muchos los mexicanos que encuentran dificultades para acceder a financiamiento y poder escalar tanto profesional como personalmente. De acuerdo con expertos del sector automotriz, hay dos variables que explican este fenómeno: el peso de la llamada “Gig Economy” y modelos de medición de riesgo tradicionales.
“Hay ciudadanos mexicanos que sí tienen capacidad crediticia y podrían acceder a financiamiento, pero quedan excluidos del sistema tradicional bancario porque no cumplen con el tipo de medición que ellos aplican en cuanto a evaluación del riesgo. Actualmente, aplicando modelos de riesgo basados en inteligencia artificial se puede ser mucho más asertivo y ampliar el espectro poblacional”, explica Iván Sebastián Guzmán Morales, Director Jurídico en MStar, financiera automotriz con presencia en el mercado mexicano desde hace año y medio.
Según el experto, la banca tradicional mexicana no ha podido ampliar su espectro de beneficiarios financieros en la población del país en la última década porque no cuenta con iniciativas adecuadas, ya que sus requerimientos son muy estrictos. A eso se suma, de acuerdo con Iván, un mercado financiero poco competitivo.
“En nuestro país hay muy pocos bancos. Por ejemplo, en Estados Unidos, PoiData informa que en el país vecino operaban 107,610 bancos hasta agosto de 2026. El mayor número de entidades se encuentra en Florida y California, con 6,434 y 5,701 unidades, respectivamente. Florida representa aproximadamente el 6% de todos los bancos. “Los bancos mexicanos siempre van a tener clientes dado el estado actual del ecosistema como demuestran las comparativas. Al tener una posición cómoda, no ven tan necesario innovar en sus modelos de riesgo crediticio”, asegura el experto de la financiera MStar.
“En otros países como China operaban 44 mil instituciones financieras bancarias a diciembre de 2025 según datos reportados por Ceic Data; mientras que en México son 92 contando banca múltiple, de desarrollo y Sofipos según la actualización a 31 de marzo de 2026 publicada por el portal bancario”, indica Iván.
Gig Economy: la excluida del sistema
La Gig Economy se refiere a todas aquellas personas que forman parte de la población activa, pero trabajan con un modelo laboral flexible como profesionales independientes o freelancers que realizan trabajos puntuales para empresas sin establecer un vínculo laboral permanente. “En la última década, pero especialmente desde la pandemia, este perfil de trabajador tiene mayor peso a nivel mundial y también en México”, cuenta Iván.
Al segundo trimestre de 2026, los datos de la Encuesta Nacional de Ocupación y Empleo (ENOE) del INEGI muestran que 16.8 millones de personas eran trabajadores independientes, es decir, 28% de la población ocupada del país en promedio, contando los datos trimestrales desde 2005 hasta el segundo trimestre de 2026.
“A eso habría que agregar aquellos que tienen contratos temporales, es decir, firman contratos con empresas por una duración determinada, por ejemplo, tres, seis meses o incluso contratos mensuales. Por lo que estamos hablando de más del 30% de las personas ocupadas en el país”, agrega Iván.
Cuando se aplican modelos tradicionales a la hora de medir el riesgo de una persona, muchos de estos profesionistas que sí tienen capacidad de pago y perspectivas laborales a mediano y largo plazo, quedan excluidos del sistema financiero.
Modelos de medición de riesgo con IA
“Cuando aplicas una tecnología de modelos de riesgo innovadora, basada en inteligencia artificial y con un muestreo de datos suficiente y creciente, la evaluación de esos perfiles crediticios es más realista y amplía el alcance de la base de candidatos evaluables. Al observar los comportamientos crediticios de las personas, se puede incrementar la probabilidad de acertar en la capacidad de pago de 100 candidatos a tu producto financiero”, asegura el experto de la financiera MStar, que busca ofrecer una alternativa a las personas que no han podido acceder a financiamiento con productos de crédito tradicional en entidades bancarias.
“Los modelos de riesgo de base tecnológica combinan inteligencia artificial y metadatos con comportamiento de consumidores con los perfiles definidos -pueden ser incluso de otros países-, lo que permite al financiero ser más asertivo en la probabilidad de pago de una persona”, cuenta Iván, quien agrega que con este tipo de soluciones se puede valuar a las personas con parámetros adicionales a los de un crédito tradicional.
Abogados, diseñadores, periodistas, arquitectos y consultores son algunos ejemplos de profesionistas que hoy ya no están necesariamente en la plantilla de una empresa: prestan sus servicios a varias organizaciones e incluso han creado sus propias marcas. “Buscamos impulsar a las personas que buscan crecer con su propia empresa o desarrollarse profesionalmente y requieren de un vehículo para lograrlo, como, por ejemplo, los trabajadores por cuenta propia que operan para plataformas de movilidad”, indica el experto.
El impulso de la inclusión financiera pasa por desarrollar y desplegar herramientas tecnológicas, generar confianza y flexibilizar el marco regulatorio sectorial. “Aquellas instituciones que cuentan con respaldo bancario tienen mayor rigidez en la forma de operar, lo que ralentiza mucho los proyectos. Confiriendo más flexibilidad y con tecnología se puede lograr agilizar los procesos, flexibilizar los requerimientos y ser más asertivos en la colocación”, concluye el experto.
You may also like
-
El fin de la escuela: ¿estamos educando o simplemente pasando de grado? El Confesionario
-
Cocodrilo de la laguna de San Baltazar, ¡en inminente peligro mortal!
-
Lo que creía saber del equinoccio (y no estaba tan mal)
-
Puebla 2027: La elección que todavía no empieza
-
Tonantzin Fernández y el éxito en la feria de San Pedro Cholula